
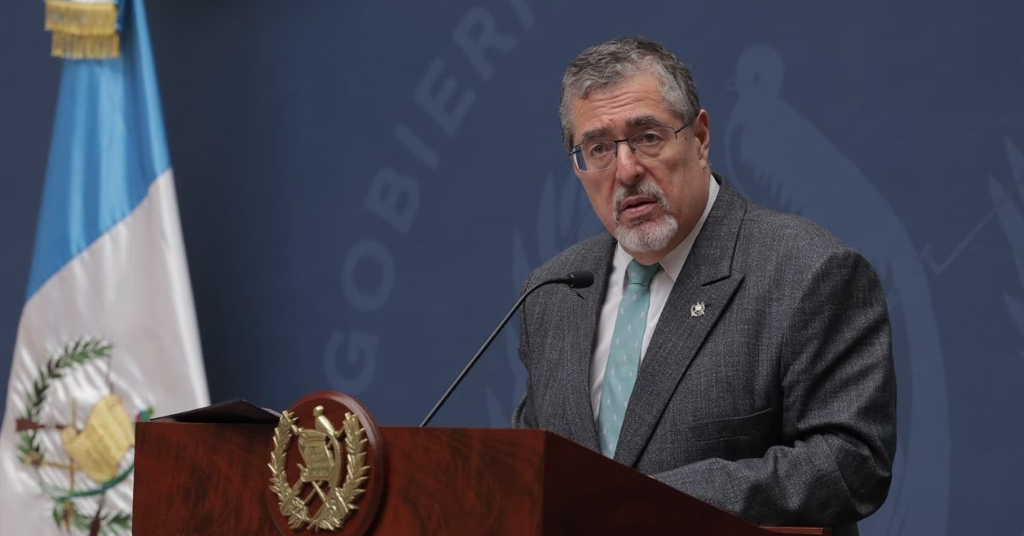
Suspensión de impuestos a los combustibles avanzará este viernes en su trámite luego de que el Congreso de la República anunciara el envío de la normativa al presidente Bernardo Arévalo, paso necesario para que el Organismo Ejecutivo conozca oficialmente el decreto aprobado por los diputados. La intención del Legislativo es agilizar el procedimiento para que la normativa pueda continuar hacia su eventual sanción, promulgación y publicación en el Diario Oficial.
La medida contempla una exención tributaria temporal aplicable a determinados combustibles y forma parte de las acciones discutidas durante los últimos días ante el incremento registrado en los precios de los carburantes. Sin embargo, el envío al Ejecutivo no significa que el beneficio ya esté vigente, debido a que todavía deben completarse las etapas correspondientes antes de que pueda comenzar su aplicación.
Congreso enviará la ley de suspensión de impuestos a los combustibles
El Congreso de la República tiene previsto remitir este viernes al Organismo Ejecutivo la normativa relacionada con la suspensión de impuestos a los combustibles, después de que concluyera el período correspondiente dentro del trámite legislativo. La disposición fue aprobada por el pleno como una medida temporal dirigida a reducir la carga tributaria que actualmente forma parte del precio que pagan los consumidores por cada galón.
Una vez que el documento sea recibido por el Ejecutivo, corresponderá continuar con el procedimiento establecido para este tipo de decretos. El traslado de la normativa representa, por lo tanto, un nuevo paso administrativo y constitucional, pero todavía no supone que las estaciones de servicio puedan comenzar inmediatamente a aplicar las exenciones contempladas en la ley.
Suspensión de impuestos todavía debe completar su trámite
Uno de los aspectos importantes para los consumidores es que la aprobación realizada por el Congreso y el posterior envío al Ejecutivo no representan por sí solos la entrada en vigencia de la suspensión de impuestos a los combustibles. La normativa debe completar el procedimiento correspondiente antes de que sus disposiciones puedan aplicarse en las estaciones de servicio. El presidente Bernardo Arévalo deberá conocer el decreto remitido por el Legislativo y proceder conforme a las atribuciones que corresponden al Organismo Ejecutivo. Por esta razón, mientras no concluya ese proceso y se produzca la publicación correspondiente en el Diario Oficial, los consumidores deben continuar tomando como referencia los precios y obligaciones tributarias que se encuentren vigentes en ese momento.
El objetivo de agilizar el envío de la ley está relacionado precisamente con reducir el tiempo entre la aprobación legislativa y las siguientes etapas necesarias para su eventual aplicación. La publicación en el Diario Oficial constituye un elemento fundamental dentro del procedimiento, ya que permitirá establecer formalmente el momento a partir del cual comenzarán a producirse los efectos de la normativa, siempre que esta complete previamente el trámite correspondiente.
La ley aprobada establece que su vigencia comenzaría un día después de su publicación, por lo que la fecha efectiva para la aplicación de las exenciones dependerá del momento en que se complete el procedimiento. Hasta entonces, no debe interpretarse la aprobación como una reducción automática o inmediata en los precios de los combustibles.
Exención contempla IVA e IDP para varios combustibles
La medida aprobada por los diputados establece un régimen temporal de exención del IVA y del IDP para la gasolina superior, gasolina regular, diésel y gas oíl. Estos tributos forman parte de los componentes que actualmente intervienen en el precio final que pagan los consumidores, por lo que la normativa busca que la reducción de esa carga tributaria tenga un efecto directo sobre el costo de los carburantes durante el período establecido. El mecanismo elegido por el Congreso se diferencia de otras propuestas discutidas durante las últimas semanas, debido a que en este caso el planteamiento se concentra específicamente en suspender temporalmente determinados impuestos asociados con la comercialización y consumo de combustibles.
De acuerdo con las estimaciones divulgadas alrededor de la normativa, el efecto combinado de las exenciones podría representar una reducción de hasta Q9.41 por galón para la gasolina superior, Q9.10 para la gasolina regular y Q6.34 para el diésel y gas oíl. Estas cantidades corresponden a cálculos relacionados con los impuestos que dejarían de cobrarse durante la vigencia de la medida y no deben confundirse con el establecimiento de un precio único para todas las estaciones de servicio.
Suspensión de impuestos beneficio tributario deberá trasladarse al consumidor final
Suspensión de impuestos la normativa contempla que las exenciones tributarias no permanezcan únicamente dentro de la cadena de comercialización, sino que sean trasladadas al consumidor final. Este punto resulta fundamental para el propósito de la ley, debido a que la suspensión temporal del IVA y del IDP pretende reflejarse directamente en el monto pagado por quienes adquieren los combustibles comprendidos en el decreto. Para facilitar la identificación del beneficio, también se establece que las facturas electrónicas deberán mostrar el valor correspondiente a la exención aplicada por cada galón despachado.
La aplicación de la ley también contempla mecanismos de supervisión para verificar que la reducción derivada de la exención sea trasladada efectivamente a quienes compran combustible. Esto significa que la implementación no se limita a suspender determinados tributos, sino que incorpora disposiciones orientadas al control de su cumplimiento. La normativa establece además sanciones para los casos en que el beneficio no sea trasladado al consumidor final conforme a lo dispuesto. Estos mecanismos adquirirán relevancia una vez que la ley complete todas las etapas necesarias y entre en vigencia, momento a partir del cual las instituciones correspondientes deberán desarrollar las acciones necesarias para verificar la correcta aplicación de la suspensión de impuestos a los combustibles.
Suspensión de impuestos tendrá un período temporal de aplicación
La suspensión de impuestos a los combustibles fue planteada como una medida de carácter temporal y no como una eliminación permanente de las obligaciones tributarias relacionadas con los carburantes. Esto significa que, una vez completado el procedimiento necesario para su entrada en vigencia, las exenciones se aplicarán únicamente durante el período establecido por la normativa aprobada por el Congreso. El carácter temporal de la disposición busca atender una coyuntura específica relacionada con el comportamiento reciente de los precios de los combustibles y el impacto que estos pueden generar en los consumidores. Una vez finalizado el período correspondiente, los impuestos contemplados en la legislación volverán a aplicarse conforme a las disposiciones tributarias que se encuentren vigentes.
La temporalidad también será importante para determinar el alcance real de la medida y el período durante el cual los consumidores podrán identificar Suspensión de impuestos el beneficio en las compras realizadas en las estaciones de servicio. La fecha exacta para comenzar a contabilizar ese período dependerá de que el decreto complete las etapas pendientes y sea publicado oficialmente. Por esa razón, el traslado de la normativa desde el Congreso hacia el presidente Bernardo Arévalo representa un paso importante, pero todavía será necesario conocer cuándo concluye el procedimiento y cuándo se produce la publicación correspondiente. Hasta ese momento podrá establecerse con precisión desde qué fecha comenzará a aplicarse la exención tributaria contemplada por los diputados.
Publicación en el Diario Oficial será determinante para la medida de suspensión de impuestos
La intención del Congreso de agilizar el envío de la normativa al presidente Bernardo Arévalo está vinculada con la posibilidad de avanzar rápidamente hacia su publicación en el Diario Oficial, siempre que se complete el procedimiento correspondiente. Este paso será determinante porque permitirá conocer formalmente cuándo comenzarán a producirse los efectos de la suspensión de impuestos a los combustibles. Mientras la normativa permanezca únicamente en la etapa posterior a su aprobación legislativa, las disposiciones tributarias actuales continúan aplicándose. Por ello, los consumidores deberán esperar la información oficial relacionada con la conclusión del proceso antes de considerar vigente cualquier reducción derivada de las exenciones aprobadas por el Congreso de la República.
La publicación también permitirá contar con el texto oficial de la normativa y las disposiciones que deberán observar las instituciones, empresas y consumidores involucrados durante su aplicación. Una vez que el decreto haya cumplido las etapas correspondientes, las autoridades deberán comunicar los aspectos necesarios para su implementación y supervisión. Este proceso permitirá diferenciar claramente la aprobación legislativa de la aplicación efectiva de la medida, evitando interpretar anticipadamente que los precios deben modificarse antes de que exista una disposición vigente. La evolución del trámite durante las próximas horas será, por lo tanto, uno de los elementos centrales para determinar cuándo podrá comenzar a reflejarse el beneficio tributario previsto por los diputados.
Consumidores deberán verificar el beneficio de la exención tributaria
Una vez que la medida entre en vigencia, uno de los principales aspectos para los consumidores será verificar que el beneficio derivado de la exención tributaria se refleje en las operaciones correspondientes. La normativa fue diseñada para que la suspensión de impuestos a los combustibles tenga incidencia sobre el consumidor final y no quede únicamente dentro de las diferentes etapas de la cadena de comercialización. La identificación del monto relacionado con la exención permitirá establecer de manera más clara cómo se está aplicando el beneficio durante el período temporal establecido. Esto también facilitará las labores de supervisión que deberán realizar las instituciones encargadas de comprobar el cumplimiento de las disposiciones contenidas en la ley.
El comportamiento de los precios deberá observarse una vez que la normativa se encuentre efectivamente vigente, debido a que la exención tributaria constituye uno de los componentes que intervienen en el costo final de los carburantes. Por esa razón, las reducciones estimadas a partir de la eliminación temporal de determinados impuestos no necesariamente deben interpretarse como la fijación de un precio específico o uniforme en todas las estaciones. La medida se concentra en retirar temporalmente la carga tributaria contemplada por la ley y garantizar que ese beneficio sea trasladado al consumidor. La información oficial que se publique durante la implementación permitirá conocer con mayor precisión la forma en que deberá identificarse la exención en cada operación.
Suspensión de impuestos combustibles continúan en el centro de las medidas económicas
La discusión sobre los combustibles ha ocupado un espacio importante dentro de la agenda pública debido al impacto que las variaciones de precios pueden representar para hogares, empresas y actividades productivas. El costo de los carburantes no solamente está relacionado con el gasto directo de quienes utilizan vehículos, sino que también forma parte de los costos asociados con transporte y movilización de productos. En ese contexto, el Congreso analizó diferentes alternativas antes de avanzar con la suspensión de impuestos a los combustibles. La propuesta finalmente aprobada utiliza una exención tributaria temporal como mecanismo para disminuir durante un período determinado parte de los componentes incluidos en el precio pagado por los consumidores.
La implementación de esta medida permitirá observar posteriormente cuál fue su alcance durante el período en que permanezca vigente. Sin embargo, cualquier evaluación deberá realizarse a partir de los resultados obtenidos y de la evolución efectiva de los precios, evitando anticipar consecuencias que todavía no pueden determinarse. Por ahora, la atención permanece concentrada en el procedimiento que debe completarse después de la aprobación legislativa. El envío de la normativa al presidente Bernardo Arévalo permitirá avanzar hacia la siguiente etapa y conocer la decisión correspondiente del Ejecutivo, mientras consumidores y sectores vinculados con la comercialización de combustibles permanecen pendientes de la eventual publicación oficial.
Próximas horas serán clave para conocer el avance de la ley
Con el envío previsto desde el Congreso de la República, el siguiente movimiento relacionado con la normativa quedará en manos del Organismo Ejecutivo. La prioridad manifestada por el Legislativo es agilizar el traslado del documento para evitar demoras adicionales en el procedimiento. A partir de su recepción, deberá continuar el trámite correspondiente antes de una eventual publicación en el Diario Oficial. Este proceso será especialmente seguido debido a que la entrada en vigencia de la suspensión de impuestos a los combustibles depende directamente de que se completen las etapas establecidas. Mientras esto no ocurra, la aprobación realizada por los diputados debe entenderse como una fase del proceso y no como el inicio inmediato de las exenciones.
Los próximos pasos permitirán establecer finalmente cuándo podrá comenzar a aplicarse la medida y desde qué momento los consumidores podrán esperar que las exenciones previstas tengan efectos en las operaciones de compra de los combustibles incluidos. La información oficial sobre la recepción, el avance del decreto y su eventual publicación será determinante para establecer el calendario efectivo de implementación. El Congreso busca que el traslado realizado este viernes contribuya a acelerar ese procedimiento, mientras el Ejecutivo deberá actuar conforme a las atribuciones que le corresponden. Hasta que exista una publicación oficial y se cumpla el plazo establecido para su vigencia, las condiciones tributarias actuales continuarán siendo la referencia para la comercialización de combustibles.
Para más información visita Nuevo Mundo.